亚马逊结算报告怎么用?收入费用明细与对账方法
季度报告中的收入总额、退款金额、收入净额明细订单季度报告中的“佣金服务费合计”即来自此部分明细的汇总交易明细表(Transaction):可查询订单金额构成明细(订单收入、订单费用等)依据《企业会计准则第14号——收入》,应在商品控制权转移(发货日)确认收入,而非结算日。
也就是那个收入总的数量。
也就是那个退款的金额。
这指的是④收入净额这个概念内容。
佣金, 还有服务费加在一起算出来的总数。
⑥交易的订单数量。

2. 把关于这笔交易的具体情况, 形成一份专门的报告。
这份报告属于那种详细的明细报表, 它将“收入()”和“费用(Fees)”这两部分内容给分开列出来了, 其使用的币种是交易真正发生时候的外币, 意思就是像EUR啊, 还有USD什么的这些货币种类, 然后它是会根据订单发货时间点的那个汇率, 把这些金额全部换算成人民币的形式,这样做的目的是为了供商家方面去进行核对操作的。
(1)收入()明细
每笔订单的收入明细里面会包含,交易订单ID;订单时间;交易币制也就是币种;外币销售金额;汇率这个是根据订单日期来的;还有像人民币折算销售金额这样的一些信息。
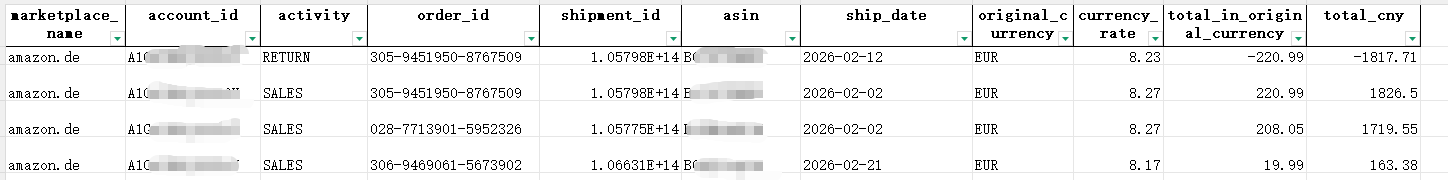
季度报告里面所包含的收入总额, 还有那些退款的金额, 以及收入净额的详细的订单明细。
(2)在费用这一块的明细分解情况。
费用的类型, 是包括FBA多件商品配送费以及退款管理费用, 还有销售佣金和月度仓储费的, 也包括卖家广告费和优惠券参与费用等的, 但又不限于上面所说的那些的, 这些费用是按照订单的发货时间所使用的汇率进行换算, 从而变成人民币的。
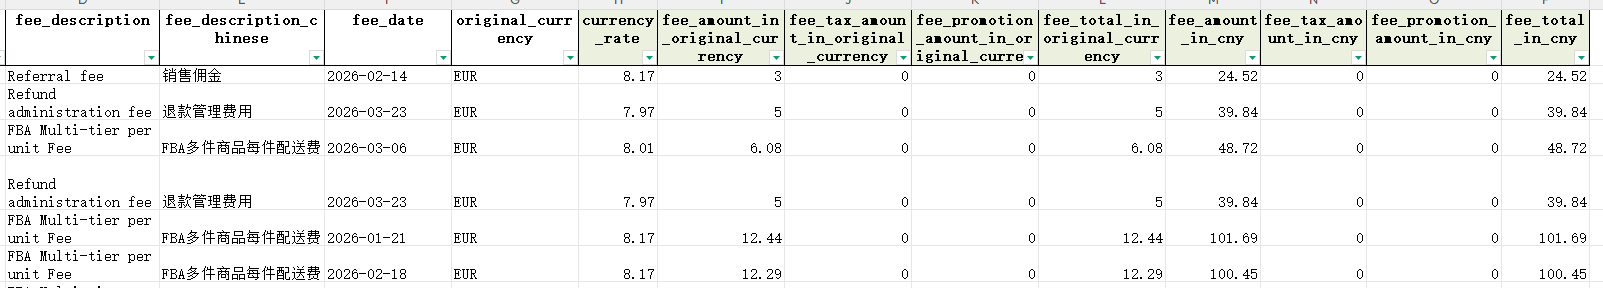
那个在季度报告里面出现的“佣金服务费合计”, 其实就是由这部分具体的明细项直接加总得出来的, 也就是说它是这个汇总数据的最终体现。
三、我们主要得去探讨这么一个问题, 看看那些在亚马逊那边报上去的销售金额里面, 到底包不包含那些在外国收起来的销售税。
因为在目前报送的交易报告里面, 那个地方是没有订单总额的明细项目构成的。所以需要去下载交易明细表, 以便和报告里的那些数据进行对比分析。然后为了验证这个问题是否真实存在, 所以我们就选取了一个具体的订单来进行非常详细的穿透式核对。
1. 以订单号 303– 为例:
报送的交易报告之中, 那个订单的报送总金额是273.10 EUR。
交易明细表(): 可以查询订单金额的构成明细, 这个细节里面包含了订单收入、订单费用等信息。
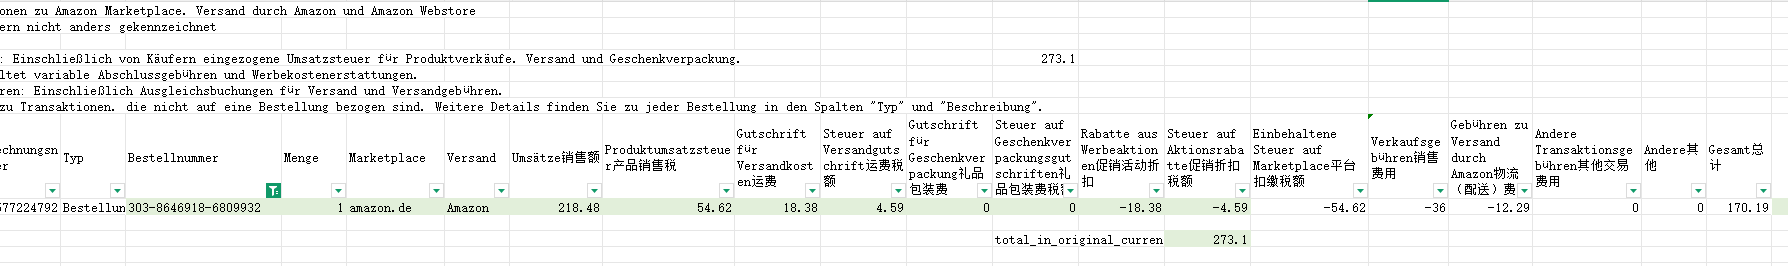
可以计算得出 273.10 EUR金额构成如下:
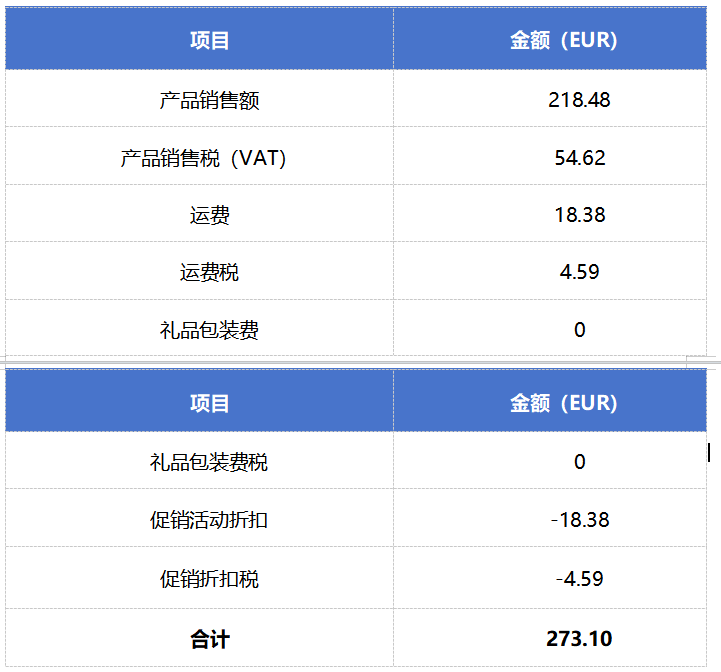
验证公式:
218.48, 加上54.62, 再加上18.38, 然后是4.59, 接着减去18.38, 再减去4.59, 结果等于273.10欧元。
基于上述的情况, 所以我们现在就可以得出一个明确的结论。
在亚马逊提供的交易报表里面, 大家需要注意那个叫作“收入”的具体列数值, 它是已经含税的金额状态, 这个状态意味着里头已经包含了由平台方面代为收取的属于境外的那些种类的税收项目情况, 比如增值税这种类型也算在内, 与此同时, 从亚马逊那边向我国的税务系统所推送过去的关于收入的详细数据信息当中, 也是明确地包含了上述提到的那些境外相关的税收成分的。
2. 表间逻辑及数据核对要点
关联关系的情况是, 季度报告和交易报告都是基于同一级别的订单粒度来的, 我们可以使用订单 ID, 然后通过诸如等函数来进行整体的数据勾稽和验证工作, 具体的内容如下所示。
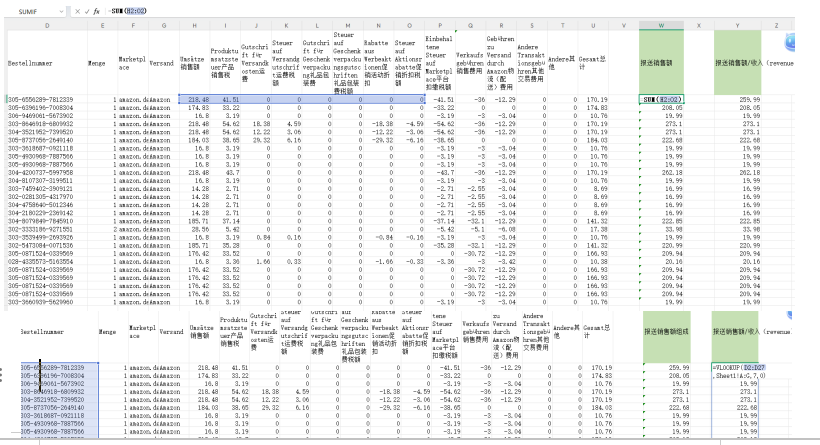
重要差异提示:
交易报告的订单时间, 就是指订单发货的时间。
交易明细里面的那个用括号括起来的“订单时间”这一项, 它所展示的具体内容, 实际上指的就相当于那个结算时间中的 date。
因此, 同一个订单在不同的两份报表里面所使用的那个时间维度可能是不一样的, 大家在核对的时候需要注意到那个时间的标准或者是口径存在差异, 这样做的目的是为了防止因为把时间对上了错误的情况而导致数据没有办法进行对应的。
四、财务处理建议
基于前面那些分析内容的结合来看, 关于亚马逊“含税收入”的这个性质的确定情况, 就意味着在财务处理这个方面必须进行区分操作, 也就是要把代收的税款这一部分和企业自身的收入这一部分给分开来对待, 这样才能去避免出现虚增收入规模的这种情况发生, 并且同时也能够确保在境内以及境外税务方面的合规性。
第一步, 关于代收的境外税费这一块内容。这部分应该被看作是负债性质的东西, 也就是我们常说的代收代付款。所以, 它不会算进主营业务收入里面去。第二步, 关于代扣的境外税费。这是指平台帮忙把钱扣下来, 然后交给境外的税务局的那些税款。
这种情况, 要算作负债来做一个冲减的处理。那么在实际操作当中, 美国站点的情况是, 代收和代扣的境外税费加在一起等于零, 没有余额剩下。但是欧洲站点和日本站点, 一般是代收的部分比代扣的部分要多, 这种时候就需要把往来业务的余额给核算清楚才行。
②收入确认时点
需要说明的是, 根据《企业会计准则第14号——收入》这个规定的内容, 关于确认收入的时间点, 应当以商品的控制权发生转移这个事实作为标准, 而这个时间点在实际操作中通常指的是发货日, 而不是结算日, 所以这里存在一个需要区别对待的情况, 因此我们建议把订单发货时间当作确认收入的一个核心依据来使用。
关于平台费用能不能在税前扣除, 这个问题需要被讨论。
亚马逊所扣除的, 包括佣金、广告费用和仓储费等多项费用, 因为无法取得来自境外的合规发票以及形式增值税发票也就是VAT的情况下, 如果能够取得由平台提供的各类费用清单, 而且这些清单上面详细记载了交易发生的具体日期以及每一笔交易的金额等等其他必要项目, 那么这份清单就可以被用来作为在企业所得税税前进行扣除的有效凭证。
六、总结
从亚马逊那里报上来的那些“收入”, 它们都是包含了税钱的一个总金额, 这个总金额里面包括了代收来的境外销售税这一部分款项, 财务部门的人员需要通过去分解和剖析交易里的详细数据, 来把那个不含税的销售金额给还原出来。
在进行核对操作的时候, 因为第一季度度的报告还有那个关于交易方面的报告, 它们之间会存在一个时间口径上的不同之处, 这种不同之处体现的就是发货这一天的日期与结算日期的区别, 所以当我们要进行核对工作的时候, 应该是以发货时间作为标准来进行操作的。
在账务处理环节, 应该按照一个原则去执行, 这个原则是代收的税款不记作收入, 平台产生的费用把留存凭证当作依据, 收入的确认要看控制权是不是已经转移, 这样做能够保证所呈现的收入规模是真实的, 同时也能够确保税务申报的行为是完全符合规定的。
如果有关联问题, 则欢迎在网络上进行搜索, 并输入名为“跨境擎天助”的内容以寻求在线咨询服务。